क्रेडिट कार्ड इस्तेमाल करते समय रहें सावधान, बिल और ब्याज के जाल से बचने के लिए अपनाएं ये तरीके

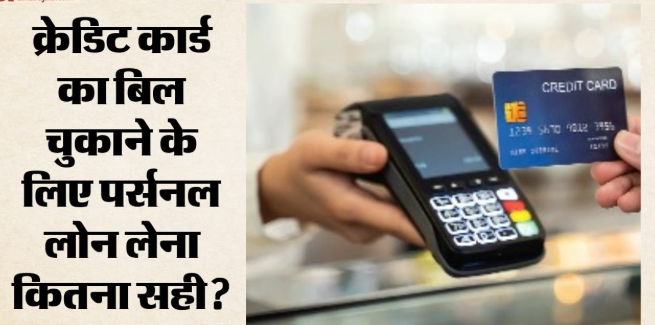
त्योहारी सीजन में खरीदारी के लिए क्रेडिट कार्ड का इस्तेमाल करना आम बात है। ऑनलाइन शॉपिंग से लेकर इलेक्ट्रॉनिक्स और घरेलू सामान खरीदने तक लोग क्रेडिट कार्ड से भुगतान करते हैं। हालांकि, खरीदारी के बाद जब बिल आता है तो कई लोगों के लिए उसका भुगतान करना मुश्किल हो जाता है। खासकर तब, जब बिल की रकम एक लाख रुपये या उससे ज्यादा हो। ऐसे में सही भुगतान विकल्प चुनना बेहद जरूरी है, ताकि कर्ज और ब्याज के बोझ से बचा जा सके।
मिनिमम ड्यू भरना क्यों नहीं है पूरा समाधान?
क्रेडिट कार्ड बिल में बैंक की ओर से मिनिमम ड्यू यानी न्यूनतम देय राशि का विकल्प दिया जाता है। इसे चुकाने से तत्काल लेट पेमेंट चार्ज से बचने में मदद मिल सकती है, लेकिन इसका मतलब यह नहीं है कि आपका पूरा बिल चुकता हो गया है।
मिनिमम ड्यू जमा करने के बाद बची हुई रकम पर ब्याज लग सकता है। साथ ही, नए खर्च पर मिलने वाला ब्याज-मुक्त समय भी प्रभावित हो सकता है। इसलिए केवल मिनिमम ड्यू भरकर लंबे समय तक बिल टालना कर्ज का बोझ बढ़ा सकता है। बेहतर है कि संभव हो तो पूरी बकाया राशि तय तारीख तक चुका दी जाए।
नो-कॉस्ट ईएमआई लेते समय इन बातों का रखें ध्यान
भारी बिल को एक साथ चुकाना मुश्किल हो तो नो-कॉस्ट ईएमआई का विकल्प राहत दे सकता है। इसमें खरीदारी की रकम को कुछ महीनों की किस्तों में बांट दिया जाता है। हालांकि, नो-कॉस्ट ईएमआई का मतलब यह नहीं है कि इसमें किसी तरह का अतिरिक्त खर्च नहीं होगा।
ईएमआई में बदलने से पहले प्रोसेसिंग फीस, जीएसटी, ब्याज में मिलने वाली छूट और कुल भुगतान की रकम जरूर जांचें। कई बार छूट या डिस्काउंट का लाभ छोड़ना पड़ सकता है। इसलिए केवल कम मासिक किस्त देखकर फैसला न करें, बल्कि यह देखें कि पूरी अवधि में आपको कुल कितनी रकम चुकानी होगी।
पर्सनल लोन से क्रेडिट कार्ड का बिल चुकाना कितना सही?
अगर क्रेडिट कार्ड का बकाया काफी ज्यादा है और उस पर लगातार ब्याज बढ़ रहा है, तो कुछ लोग पर्सनल लोन लेकर बिल चुकाने का विकल्प चुनते हैं। यह तरीका तभी फायदेमंद हो सकता है, जब पर्सनल लोन की कुल लागत क्रेडिट कार्ड के बकाया पर लगने वाले ब्याज से कम हो।
इसके लिए पर्सनल लोन की ब्याज दर, प्रोसेसिंग फीस, अन्य शुल्क और भुगतान की अवधि की तुलना करना जरूरी है। केवल कम ईएमआई देखकर लोन लेना सही फैसला नहीं होगा। साथ ही, पुराने क्रेडिट कार्ड का बकाया चुकाने के बाद दोबारा अनावश्यक खरीदारी करने से बचना चाहिए।
1.20 लाख रुपये का बिल हो तो क्या करें?
अगर क्रेडिट कार्ड का बिल 1.20 लाख रुपये है और आपके पास पूरी रकम चुकाने के लिए पर्याप्त पैसा नहीं है, तो सबसे पहले अपनी मासिक आय और जरूरी खर्चों का हिसाब लगाएं। इसके बाद देखें कि आप कितनी रकम बिना जरूरी खर्च प्रभावित किए चुका सकते हैं।
बैंक से ईएमआई में बदलने की शर्तें और उपलब्ध विकल्पों की जानकारी लें। पर्सनल लोन पर विचार कर रहे हैं तो उसकी कुल लागत की तुलना क्रेडिट कार्ड के बकाया पर लगने वाले ब्याज से करें। बिना हिसाब लगाए एक कर्ज चुकाने के लिए दूसरा कर्ज लेना आगे चलकर आर्थिक परेशानी बढ़ा सकता है।
- क्रेडिट कार्ड के कर्ज से बचने के लिए अपनाएं ये तरीके
- क्रेडिट कार्ड का इस्तेमाल करते समय कुछ सावधानियां आपको भारी बिल के बोझ से बचा सकती हैं।
- अपनी भुगतान क्षमता के अनुसार ही क्रेडिट कार्ड से खरीदारी करें।
- हर महीने पूरी बकाया राशि चुकाने की कोशिश करें।
- केवल मिनिमम ड्यू भरने की आदत न बनाएं।
- ईएमआई में बदलने से पहले सभी अतिरिक्त शुल्क जांचें।
- एक क्रेडिट कार्ड का बिल चुकाने के लिए बार-बार दूसरे कार्ड का इस्तेमाल न करें।
- गैरजरूरी खरीदारी और आवेग में किए गए खर्चों से बचें।
- बिल की तारीख और भुगतान की अंतिम तारीख पर नजर रखें।
क्रेडिट कार्ड सुविधाजनक भुगतान का साधन है, लेकिन इसका सही इस्तेमाल जरूरी है। भारी बिल आने पर जल्दबाजी में फैसला लेने के बजाय मिनिमम ड्यू, नो-कॉस्ट ईएमआई और पर्सनल लोन की कुल लागत समझें। इससे ब्याज के जाल और बढ़ते कर्ज से बचने में मदद मिल सकती है।